

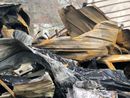
Ruina budynku nie podlega amortyzacji
Przedsiębiorca nie może zaliczyć do kosztów odpisów amortyzacyjnych od zdewastowanej nieruchomości niezdatnej do użytku. Zakaz ten obowiązuje, nawet jeśli faktycznie udaje mu się jej używać.
Fiskus zakwestionował dokonywanie przez podatnika odpisów amortyzacyjnych od budynku, który nie był kompletny i zdatny do użytkowania. Przedsiębiorca nie zgodził się z decyzją organu podatkowego i w skardze do sądu tłumaczył, że od momentu zakupu budynku przechowywał w nim część materiałów i urządzeń potrzebnych do prowadzenia działalności. Prace remontowe były zaplanowane w przyszłości, aby budynek można było wynająć. W ocenie podatnika prace te nie były konieczne przy prowadzeniu jego działalności.

Komentarze
Tagi
Czytaj też…
Czytaj na forum
- Moda Liczba postów: 6724 Grupa: Trudne tema... Codzienne stylizacje to jeden z tematów, których najczęściej szukam na stronach poświęconych modzie. Szczególnie interesują mnie zestawy odpowiednie do pracy, n...
- Podpisz w minutę, nie w godzinę: przewodnik po pod... Liczba postów: 1 Grupa: Aktualności
- Jaki fotograf na ślub? Liczba postów: 73 Grupa: Trudne tema... Zastanawialiście się kiedyś nad tym, jak ważne są zaproszenia ślubne? Miałam ostatnio okazję zobaczyć kilka różnych wzorów na targach i powiem Wam, że robią ogr...
- Fotelik samochodowy dla dziecka Liczba postów: 69 Grupa: Trudne tema... Zestaw BUZ PRO + BUZ PRO BODY to dwa foteliki korzystające z jednej obrotowej bazy ISOFIX. Jednorazowy montaż wystarcza na dłużej, a możliwość obrotu ułatwia za...
- Kredyty Liczba postów: 106 Grupa: Trudne tema... Warto odwiedzić ten serwis, jeśli ktoś lubi ciekawe artykuły i informacje oparte na sprawdzonych źródłach. Strona zawiera dużo interesującego i wiarygodnego kon...
Znajdź projekt

Społeczność budnet.pl ma już 20962 użytkowników
gości: 299
Zobacz wszystkich > Zobacz wszystkie galerie >