

Jakie jest zadłużenie gospodarstw domowych z tytułu kredytów mieszkaniowych
Najnowsze dane NPB wskazują na stabilność akcji kredytowej banków w segmencie kredytów mieszkaniowych. Jak obecnie wygląda struktura walutowa oraz udział kredytów uznanych za zagrożone?
Czytaj dalej
Odpowiedź na postawione wcześniej pytania znajdziemy w najnowszym opracowaniu NBP „Informacja o cenach mieszkań i sytuacji na rynku nieruchomości mieszkaniowych i komercyjnych w Polsce w III kwartale 2015”. Zaprezentowane w nim dane wskazują, iż stan zadłużenia gospodarstw domowych z tytułu kredytów mieszkaniowych zmniejszył się w badanym okresie. Autorzy wśród czynników, które zdecydowały o takim kierunku wymieniają: stabilne wypłaty kredytów złotowych, stopniowe spłaty kredytów mieszkaniowych walutowych oraz niższy kursu PLN/CHF w relacji do poprzedniego kwartału.
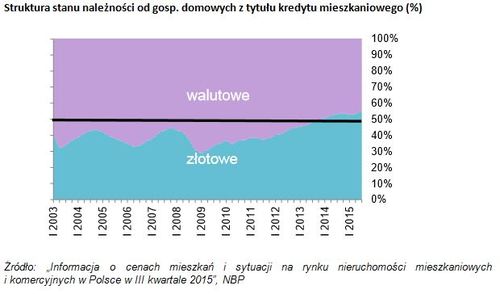
Kredyty złotowe od 2012 r. systematycznie zwiększały swój udział w strukturze walutowej, co można łatwo dostrzec na powyższym wykresie. Jak podkreślają eksperci NBP jest to zjawisko korzystne z punktu widzenia stabilności finansowej i makroekonomicznej. Tendencja ta jest w dużym stopniu pokłosiem Rekomendacji S, która doprowadziła do zaprzestania udzielania tego rodzaju kredytów osobom nie otrzymującym regularnych dochodów w danej walucie.
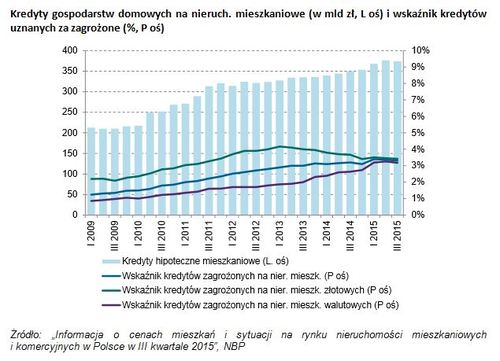
Udział kredytów mieszkaniowych uznanych za zagrożone (ok.3,3%) uległ zmniejszeniu. Autorzy opracowania wskazują, iż wpływ na to miała sprzedaż przez banki firmom windykacyjnym wierzytelności o obniżonej jakości.
Czytaj również: Raport na temat polskiego rynku nieruchomości wtórnych

2015-12-21
Źródło: emmerson / budnet.pl
Komentarze


Społeczność budnet.pl ma już 20966 użytkowników
gości: 548
Zobacz wszystkich > Zobacz wszystkie galerie >