

Aż 64 proc. Polaków ma środki na inwestycje. Dlaczego większość nadal nie inwestuje?
Zdecydowana większość, bo aż 77 proc. Polaków ufa swoim finansowym kompetencjom, ale tylko 28 proc. zdecydowało się na inwestowanie. Jednocześnie 23 proc. nie inwestuje, ale chciałoby zacząć. Aktywność na rynkach kapitałowych jest dla nas nie tylko sposobem na wypracowanie potencjalnych zysków, ale również źródłem pozytywnych emocji – wynika z raportu UniCredit „WealthBeing – inwestycje Polaków 2026”. Eksperci podkreślają, że Polacy wciąż mocno utożsamiają inwestowanie z oszczędzaniem, a grupami o największym uśpionym potencjale są młodzi ludzie i kobiety.
– Zapytaliśmy Polaków, co daje im inwestowanie. Okazuje się, że na pierwszym miejscu nie są tylko kwestie finansowe. Inwestujący zyskują coś, co nazwaliśmy „emocjonalną dywidendą”, czyli szereg pozytywnych odczuć, jak na przykład spokój i poczucie bezpieczeństwa. One rosną proporcjonalnie do wielkości zainwestowanej kwoty – mówi w rozmowie z agencją Newseria Krzysztof Czuba, country head UniCredit w Polsce.
Polacy aktywnie inwestujący wśród tych korzyści najczęściej wymieniali spokojniejszy sen, który wynika ze świadomego budowania poduszki finansowej (31 proc.). Na drugim miejscu znalazła się niezależność finansowa (27 proc.), a na trzecim perspektywa zabezpieczenia przyszłości swojej oraz bliskich (25 proc.).
– Dawniej oszczędzaliśmy z myślą o zabezpieczeniu tylko na emeryturę, a dziś to nie wystarczy. Musimy się zabezpieczać także na okresy zmian i niestabilności, które są normą we współczesnym świecie. Potrzebujemy zabezpieczenia, które umożliwi przetrwanie okresu niższych dochodów, sfinansowanie zmiany kwalifikacji czy czasowe ograniczenie aktywności zawodowej – wymuszone lub z wyboru – jeśli sami zdecydujemy zrobić sobie przerwę – tłumaczy Krzysztof Czuba.
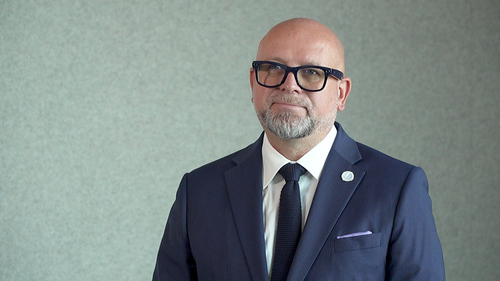 Krzysztof Czuba, country head UniCredit w Polsce
Czytaj również: Atlas Ward wzmacnia pozycję na północy. Gdynia staje się nowym centrum rozwoju firmy
77 proc. Polaków ufa własnym kompetencjom finansowym, ale inwestuje niespełna co trzeci (28 proc.). Najczęściej na taki krok decydują się osoby w wieku 35–44 (33 proc.), a najrzadziej najmłodsi i osoby powyżej 55. roku życia (po 22 proc.).
– Tę różnicę między deklaracjami a działaniami nazwaliśmy luką sprawczości. Odpowiedziami na nią są między innymi edukacja i proste produkty inwestycyjne, umożliwiające start od małych kwot i stopniowe oswajanie się z rynkiem – podkreśla country head UniCredit w Polsce.
Co ważne, wydaje się, że pieniądze nie są już barierą do inwestowania. Aż 64 proc. ankietowanych Polaków deklaruje, że dysponuje wolnymi środkami, które mogliby przeznaczyć na inwestycje. Co trzeci przyznaje, że mogłyby to być kwoty powyżej 10 tys. zł. Jednocześnie do inwestowania najbardziej przekonuje możliwość rozpoczęcia od małych kwot.
– Jako społeczeństwo stajemy się coraz zamożniejsi. Bardzo dynamicznie rośnie też grupa inwestorów. Coraz więcej Polaków dysponuje wolnymi środkami, które może pomnażać, co jest bardzo dobrą wiadomością – wyjaśnia Krzysztof Czuba.
Na szczycie listy preferowanych narzędzi inwestycyjnych – czy raczej służących do pomnażania pieniędzy – wśród Polaków prym wiodą lokaty i konta oszczędnościowe (60 proc.). Na kolejnym miejscu znajdują się obligacje skarbowe (25 proc.), a na trzecim fundusze inwestycyjne (19 proc.). Polacy inwestują też m.in. w nieruchomości (18 proc.), akcje polskich spółek (17 proc.), fizyczne złoto lub inne metale szlachetne (14 proc.) czy też fundusze ETF (13 proc.).
– Jednym z ważnych wniosków z badania jest to, że Polacy nadal bardzo mocno utożsamiają inwestowanie z oszczędzaniem. Większość wskazuje konta oszczędnościowe i lokaty jako swoje główne inwestycje, a są to instrumenty, które z inwestowaniem mają niewiele wspólnego. Nadal nie wykorzystujemy wszystkich możliwości, jakie daje rynek, na przykład jeśli chodzi o nowoczesne narzędzia, takie jak ETF czy inwestycje globalne – uważa ekspert.
Rynek dzieli się obecnie na cztery grupy. 28 proc. inwestuje, 17 proc. inwestowało w przeszłości, 32 proc. nie inwestuje i nie zamierza, a 23 proc. nie inwestuje, ale chciałoby lub planuje zacząć.
– Badanie pokazuje bardzo wyraźnie, że jest istotna grupa Polaków, którzy są gotowi na start w inwestycjach. Najwięcej takich osób jest wśród młodych – między 18. a 24. rokiem życia. Również kobiety, częściej niż mężczyźni, deklarują taką chęć. To grupa o ogromnym, w dużej części jeszcze bardzo uśpionym potencjałem – zaznacza Krzysztof Czuba.
Wśród osób między 18. a 24. rokiem życia chęć rozpoczęcia inwestycji deklaruje 31 proc., podczas gdy w grupie 55–64 lata odsetek ten jest najniższy i wynosi 14 proc. Jeśli chodzi o podział według płci, kobiety wyprzedzają mężczyzn na poziomie intencji – odpowiednio 26 proc. i 18 proc. deklaruje, że chce zacząć inwestować.
Mniej więcej co trzeci inwestor doświadczył, czym jest ryzyko związane z inwestycjami. – Okazuje się, że strata edukuje, nie eliminuje z rynku. Co trzeci inwestor przyznał, że poniósł znaczną stratę, ale tylko nieliczni w efekcie zrezygnowali z inwestowania w ogóle. Znacznie częściej wyciągają wnioski, rezygnują z konkretnych instrumentów, szukają innej strategii. Są również tacy, którzy mimo straty nie zmieniają przyjętej długoterminowej strategii, tylko dopłacają nowe środki – podkreśla country head UniCredit w Polsce.
Bank jest pierwszym wyborem inwestujących Polaków – to tam swoje pieniądze pomnaża aż 75 proc. badanych. Tym samym pozostawia w tyle m.in. biura maklerskie (14 proc.), polskie platformy inwestycyjne (13 proc.) czy też banki za granicą (7 proc.).
– Pierwszym wyborem inwestorów są banki, więc to one odgrywają ważną rolę we wprowadzaniu na rynek nowych osób. Duże znaczenie ma oczywiście edukacja. Im większa wiedza, tym inwestor będzie się czuł pewniej na rynku. Oczekiwania przyszłych inwestorów można streścić w jednym zdaniu: pokażcie mi, że to jest proste, przystępne, niedrogie i że nie zostanę z tym sam – wyjaśnia Krzysztof Czuba. – Do inwestowania zachęca możliwość startu od bardzo małych kwot, zaraz za nią plasuje się renoma zaufanej instytucji, która będzie umiała prowadzić inwestora za rękę. Liczą się również proste, zrozumiałe materiały edukacyjne oraz aplikacja, która jasno pokazuje, co dokładnie się dzieje z pieniędzmi – dodaje.
Czytaj również: Nowe obowiązki, nowe koszty. Co PPWR i CBAM oznaczają dla producentów chemii budowlanej?
W odpowiedzi na oczekiwania inwestorów UniCredit uruchomił Invest Hub – platformę wiedzy o inwestowaniu, która ma pomóc Polakom w stawianiu pierwszych kroków na rynkach finansowych lub poszerzaniu ich wiedzy. Treści edukacyjne są tu podawane prostym, przystępnym językiem, bez skomplikowanego żargonu.
– Są tam materiały dla osób, które dopiero zaczynają, na przykład słownik pojęć inwestycyjnych czy przewodnik 10 kroków na start. Są również treści dla bardziej doświadczonych inwestorów, na przykład analizy ekspertów UniCredit czy materiały think tanku Investment Institute – wymienia country head UniCredit w Polsce i podkreśla, że bank chce odgrywać rolę przewodnika po świecie finansów, a nie tylko dostawcy produktów rynkowych.

Komentarze
Tagi
Czytaj też…
.jpg)
.jpg)

Czytaj na forum
- Moda Liczba postów: 6733 Grupa: Trudne tema... Codzienne stylizacje to jeden z tematów, których najczęściej szukam na stronach poświęconych modzie. Szczególnie interesują mnie zestawy odpowiednie do pracy, n...
- do my assignment for me with plagiarism-free guara... Liczba postów: 13 Grupa: Trudne tema... Reliable service and quality assurance are important for building trust with customers. I believe that providing clear information, maintaining consistent quali...
- Dostawa kwiatów Warszawa: co zrobić, gdy coś pójdz... Liczba postów: 3 Grupa: Aktualności
- Firmy sprzątające - opinie Liczba postów: 135 Grupa: Trudne tema... Witam, Jeśli potrzebujecie ozonowania do oczyszczania powierzchni, to polecam firmę Efekt DDD efektddd.pl Współpracujemy z nimi już kilka lat, robią nam cyklic...
- Podpisz w minutę, nie w godzinę: przewodnik po pod... Liczba postów: 1 Grupa: Aktualności
Znajdź projekt

Społeczność budnet.pl ma już 20959 użytkowników
gości: 289
Zobacz wszystkich > Zobacz wszystkie galerie >