

Analiza kredytów na mieszkanie
Dane portalu RynekPierwotny.com wskazują, że odsetek gotowych mieszkań deweloperskich jest wyższy niż przed rokiem. Około 75% lokali, które oferują krajowi deweloperzy zostało już oddanych do użytkowania.
Osoba nabywająca gotowe „M” nie musi ponosić kosztów związanych z długotrwałym opłacaniem ubezpieczenia pomostowego. Mimo tego poziom jej kredytowych oszczędności jest tylko minimalny – pisze Andrzej Prajsnar z portalu RynekPierwotny.com
Czytaj również: Własny dom czy coś więcej?
Różnica w łącznej sumie rat nie przekracza 1,00%
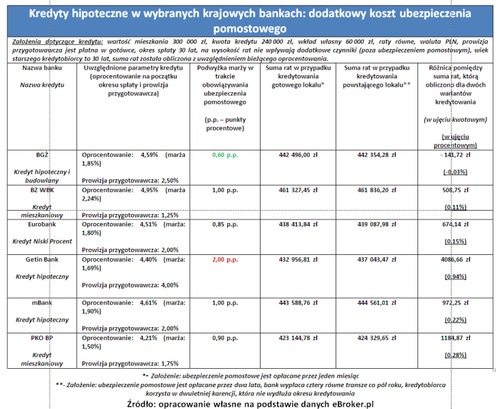
Szczegółowych informacji na temat kosztu ubezpieczenia pomostowego dostarcza poniższa tabela. Przeanalizowano w niej standardowe kredyty hipoteczne z Banku BGŻ, Banku Zachodniego WBK, Eurobanku, Getin Banku, mBanku i PKO BP. Dla każdej oferty została oszacowana suma rat, którą muszą zapłacić osoby kupujące budowany lub gotowy lokal. W drugim wariancie ubezpieczenie pomostowe jest płatne tylko przez miesiąc. Nabywca powstającego mieszkania musi ponosić koszty dodatkowej polisy w całym okresie karencji (24 miesiące). Różnica polega na tym, że bank kredytujący nieukończone lokum nalicza ubezpieczenie pomostowe od sumy wypłaconych transz. Identyczna zasada dotyczy również dodatkowych odsetek, które są pobierane w okresie karencji – podkreśla Andrzej Prajsnar z portalu RynekPierwotny.com
Czytaj również: Jak kupić działkę na kredyt?
Po uwzględnieniu wszystkich wspomnianych kwestii okazuje się, że osoba kupująca gotowe „M” wpłaci do banku tylko nieznacznie mniejszą sumę. Różnica w stosunku do kredytu finansującego budowane lokum nie przekracza 1,00% (patrz poniższe zestawienie). Obliczone wartości procentowe zależą od kosztu ubezpieczenia pomostowego. Wszystkie analizowane banki pobierają składkę tej polisy poprzez okresowe podwyższenie marży. Klienci BGŻ-u do momentu ustanowienia hipoteki muszą zaakceptować oprocentowanie wyższe o 0,60 punktu procentowego. Getin Bank stosuje ponad trzykrotnie większą podwyżkę marży (patrz poniższa tabela).
Wyższa rata po okresie karencji to jedyny problem
W ramach uzupełnienia warto nadmienić, że zaprezentowane obliczenia uwzględniają karencję, która nie wydłuża okresu spłaty. Dzięki zastosowaniu takiego wariantu osoba kupująca budowane mieszkanie nie musi obawiać się dodatkowego wzrostu kosztów odsetkowych. Po zakończeniu karencji, w trakcie której spłacane są tylko odsetki, bank ustala pełną ratę z uwzględnieniem pozostałego okresu spłaty. Ubocznym efektem opisywanego rozwiązania jest wyższy poziom rat kapitałowo-odsetkowych. Na szczęście różnica w stosunku do kredytu, który finansuje gotowe lokum nie jest duża. W analizowanym przykładzie wynosi ona od 40 zł/miesiąc do 42 zł/miesiąc.

Komentarze
Tagi
Czytaj też…
.jpg)

Czytaj na forum
- Części do samochodu - oryginalne, używane, czy zam... Liczba postów: 453 Grupa: Trudne tema... Na stronie https://zebate24.pl/kategoria/czesci-zet telmeyer/ znajdziecie ofertę internetowego sklepu wielobranżowego EdiBazzar z najróżniejszą biżuterią, akceso...
- Wakacje nad morzem Liczba postów: 117 Grupa: Trudne tema... Sprawdźcie sobie stronę http://wasowo.pl/ , na której znajdziecie ofertę stylowego i klasycznego hotelu z restauracją, strefą wellness & spa Pałac Wąsowo. Wielo...
- 1000Games – A Simple Way to Play Free Games Online Liczba postów: 2 Grupa: Trudne tema... Bardzo pozytywnie oceniam zawartość tej strony. Można tutaj znaleźć wiele interesujących artykułów, praktycznych wyjaśnień oraz informacji, które zostały przeds...
- jak dobrać odpowiedni krem do swojej cery? Liczba postów: 133 Grupa: Trudne tema... Tak mi się przypomniało, że ostatnio na jednym z warsztatów dziewczyny mówiły o masażu twarzy i jego wpływie na skórę. Używały wtedy jadeitowego gua sha i to po...
- Najlepszy sposób na naukę języka obcego Liczba postów: 24 Grupa: Trudne tema... Nie wiem jak wy, ale ja zawsze uważałam, że nauka języka obcego dla dzieci powinna być naprawdę przyjemna. Pamiętam, jak rozmawiałam z koleżanką, która szukała....
Znajdź projekt

Społeczność budnet.pl ma już 21213 użytkowników
gości: 565
Zobacz wszystkich > Zobacz wszystkie galerie >